یک. تصویر کامل برندهای برتر چین و دو نگاه متفاوت
گزارش Brand Finance برندها را از دو زاویه ارزیابی میکند: ارزش برند یعنی برند به عنوان یک دارایی چقدر میارزد، و قدرت برند یعنی برند در ذهن مصرفکننده چقدر قوی است. این دو معیار همیشه همراستا نیستند.
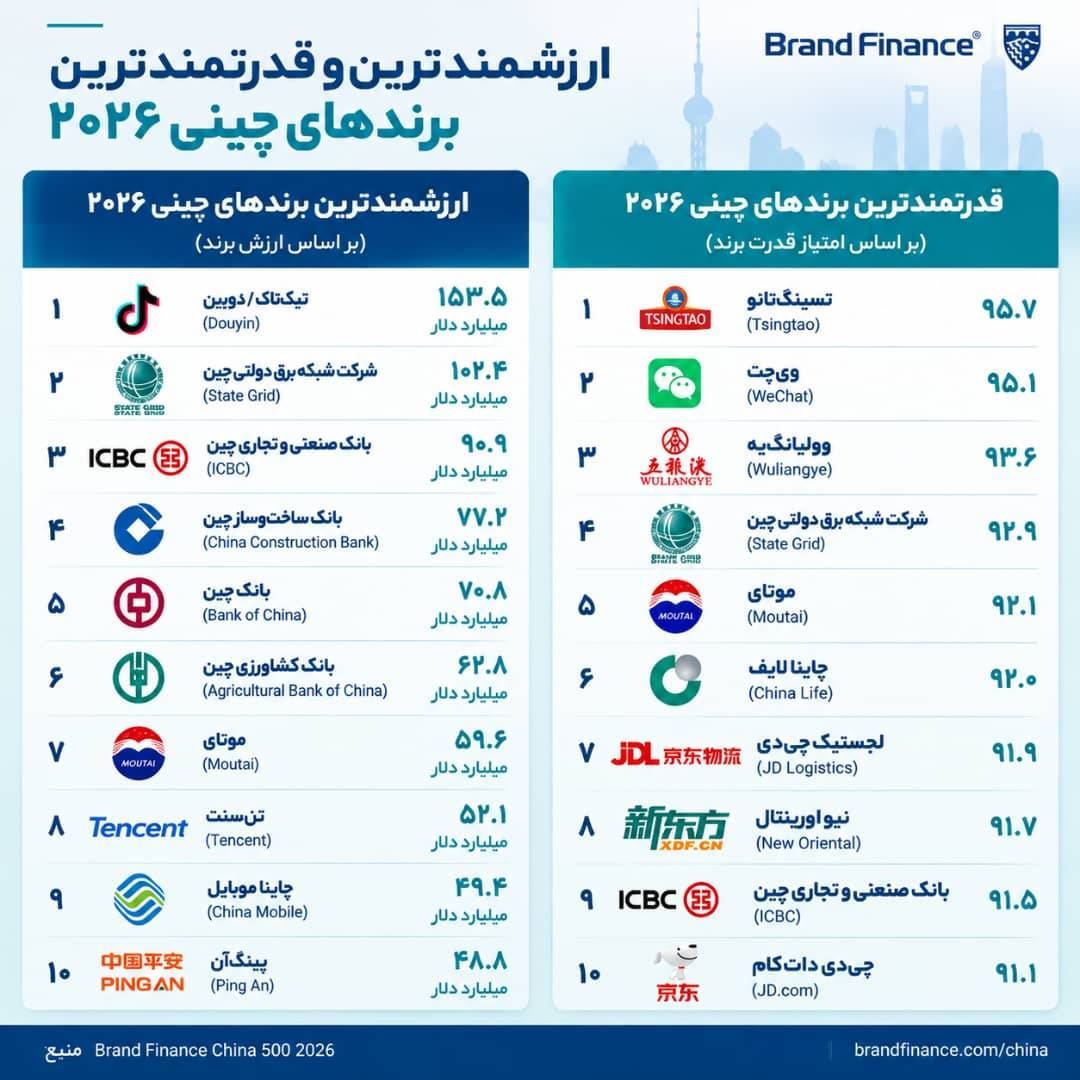
ارزشمندترین برندهای چین در سال ۲۰۲۶
دوئوین/تیکتاک با ارزش ۱۵۳.۵ میلیارد دلار برای سومین سال متوالی در صدر قرار گرفت و رشد ۴۵ درصدی را تجربه کرد. محرک اصلی این رشد، ترکیب هوش مصنوعی با تجارت الکترونیک درونبرنامهای است؛ به گونهای که ارزش برند آن از «ارزش ترافیک» به «ارزش زیرساخت تجاری» ارتقا یافته است.
شرکت شبکه برق دولتی چین با ۱۰۲.۴ میلیارد دلار در رتبه دوم ایستاد و برای نخستین بار از مرز ۱۰۰ میلیارد دلار عبور کرد. رشد ۲۰ درصدی آن ناشی از صادرات فناوری انتقال فوقفشار و سرمایهگذاری در زیرساختهای انرژی سبز است.
بانک صنعتی و تجاری چین با ۹۰.۹ میلیارد دلار سوم شد. صنعت بانکداری چین با ارزش کل ۴۷۳.۴ میلیارد دلار، ۲۲.۳ درصد از کل ارزش ۵۰۰ برند را تشکیل میدهد و ۶۴ بانک در این فهرست حضور دارند. این صنعت نقش «سنگ وزنه» اقتصاد برندی چین را ایفا میکند.
بانک ساختوساز چین با ۷۷.۲ میلیارد دلار چهارم و بانک چین با ۷۰.۸ میلیارد دلار پنجم شدند. بانک کشاورزی چین با ۶۲.۸ میلیارد دلار در رتبه ششم قرار گرفت.
موتای با ۵۹.۶ میلیارد دلار هفتم شد و تنها برند مصرفی میان ده برند نخست است. حضور پایدار یک شرکت تولیدکننده نوشیدنی الکلی سنتی در فهرستی که تحت سلطه فناوری، مالی و انرژی است، منطق عمیق بازار مصرف چین را آشکار میکند: همهویتی فرهنگی، در برخی دستهبندیها موانع برندی غیرقابل جایگزین ایجاد میکند.
تنسنت با ۵۲.۱ میلیارد دلار هشتم، چاینا موبایل با ۴۹.۴ میلیارد دلار نهم و پینگآن با ۴۸.۸ میلیارد دلار دهم شدند.
قدرتمندترین برندهای چین در سال ۲۰۲۶
فهرست قدرت برند تصویری متفاوت ارائه میدهد. تسیگتائو با امتیاز ۹۵.۷ از ۱۰۰ قویترین برند چین شناخته شد. این برند آبجو در سه بُعد آشنایی، تمایل به انتخاب و اعتماد مصرفکننده امتیاز بالایی کسب کرده است. ویچت با ۹۵.۱ امتیاز دوم شد؛ قدرتش از حضور بیش از ۱.۴ میلیارد کاربر ماهانه در زندگی دیجیتال روزمره سرچشمه میگیرد. وولیانگیه با ۹۳.۶ امتیاز سوم شد. شبکه برق دولتی چین با ۹۲.۹ و موتای با ۹۲.۱ امتیاز چهارم و پنجم شدند. چاینا لایف با ۹۲.۰، لجستیک جیدی با ۹۱.۹، نیو اورینتال با ۹۱.۷، بانک صنعتی و تجاری چین با ۹۱.۵ و جیدی داتکام با ۹۱.۱ امتیاز رتبههای ششم تا دهم را به خود اختصاص دادند.
نکته قابل تأمل این است که دوئوین و تنسنت با وجود قرار گرفتن در صدر فهرست ارزش، در فهرست قدرت جایگاهی ندارند. این بدان معناست که ارزش تجاری بالا لزوماً به اعتماد مصرفکننده تبدیل نمیشود. تسیگتائو با ارزشی بسیار کمتر از دوئوین، از قدرت برند بیشتری برخوردار است؛ زیرا دارایی اصلی آن، پایداری در گذر زمان است.
دو. منطق ساختاری پشت ارزش برند
گذار از «کارخانه جهان» به «صادرکننده برند»
دیوید های، مدیرعامل Brand Finance، در مجمع جهانی اقتصاد داووس اعلام کرد که برندهای چینی در مرحلهای قرار دارند که رشد آنها دیگر با قیمت تعریف نمیشود، بلکه با نوآوری و کیفیت بالا هدایت میشود. این ارزیابی با دادهها پشتیبانی میشود: فوئو گلس با رشد ۱۳۹ درصدی ارزش برند به ۱.۲ میلیارد دلار، سریعترین رشد سال را ثبت کرد. محرک این رشد، تقاضای تولیدکنندگان جهانی خودرو برای شیشههای با ارزش افزوده بالا است.
سه موتور محرک
نخست، هوش مصنوعی و یکپارچگی زیستبوم. صنعت رسانه با رشد ۳۳ درصدی به ارزش ۲۸۷.۸ میلیارد دلار رسید که دوئوین و تنسنت محرک اصلی آن هستند. هوش مصنوعی در حال حرکت از «ساخت مدل» به «استقرار عملی سناریو-محور» است و در تمام زنجیره خلق، توزیع و درآمدزایی محتوا نفوذ کرده است.
دوم، سرریز جهانی فناوریهای سخت. ارزش برند CATL با ۵۳ درصد رشد به ۳۰.۱ میلیارد دلار و ارزش برند BYD با ۲۳ درصد رشد به ۱۷.۳ میلیارد دلار رسید. مزیت رقابتی برندهای چینی در حوزههای انرژی نو و نیمهرسانا در حال انتقال از «مزیت هزینه» به «مزیت استاندارد فناورانه» است.
سوم، پایداری هویت فرهنگی. حضور همزمان موتای و وولیانگیه در صدر دو فهرست ارزش و قدرت نشان میدهد که در بازار مصرف چین، ریشهداری فرهنگی میتواند خندق برندی قدرتمندی را ایجاد کند.
سه. واقعیات ساختاری برای تجار ایرانی
تصویر واقعی تجارت
پیش از هر بحثی درباره ارزش برند، باید با یک واقعیت ساختاری روبرو شد. بر اساس دادههای گمرک چین، صادرات غیرنفتی ایران به چین در سال ۲۰۲۴ از مرز ۱۴۸ میلیون دلار عبور کرده و چین بزرگترین مقصد صادراتی ایران است. اما ترکیب این صادرات شامل متانول، پلیاتیلن، محصولات پتروشیمی، سنگ آهن و کنسانتره فلزات است که ماهیتاً مواد خام صنعتی و محصولات اولیه محسوب میشوند. در مقابل، ایران از چین پنل خورشیدی، قطعات خودرو، مدارهای مجتمع و ماشینآلات صنعتی وارد میکند که کالاهای واسطهای و سرمایهای هستند.
این ساختار یک عدم تقارن کلیدی را آشکار میکند: ایران به چین «نهاده» صادر میکند و از آن «توان تولید» دریافت میکند. نقش برندهای چینی در این زنجیره، عمدتاً تأمینکننده بالادستی توان صنعتی ایران است، نه دارنده برند در بازار مصرف نهایی.
شکاف ادراکی و فرصتهای موجود
منطق اعتماد مصرفکننده چینی که در فهرست قدرت برند آشکار شده، با ادراک کالاهای ایرانی در بازار چین فاصله قابل توجهی دارد. در نمایشگاه چین-جنوب آسیا در سال ۲۰۲۶، یک بلاگر ایرانی با ۱.۵ میلیون فالوور از طریق دوئوین و شیائوهونگشو به فروش زعفران و اسانس گل رز میپرداخت، زیرا «چینیها برای سلامت پوست و سلامت جسمانی اهمیت زیادی قائل هستند». اما تجربه بسیاری از غرفهداران ایرانی نشان میدهد که فرش و سایر دستهبندیهای سنتی با فشار مضاعف تغییر سلیقه مصرفکننده چینی و انقباض عرضه از سمت ایران روبرو هستند. یکی از غرفهداران با بیست سال تجربه در این زمینه میگوید: «سلیقه چینیها هر سال تغییر میکند و دیگر مانند گذشته فرش زیاد نمیخرند؛ اکنون محتاطتر عمل میکنند».
این بدان معناست که روایت «ارتقای مصرف» اقتصاد برندی چین هنوز به تقاضای سیستماتیک برای کالاهای مصرفی ایرانی تبدیل نشده است. حضور کالاهای ایرانی در بازار چین همچنان به شدت به ویژگی فرهنگی منحصربهفرد و ویژگی سلامت و طبیعی وابسته است، نه رقابت برندی در مقیاس.
چهار. چارچوب اقدام برای تجار ایرانی
یک. تفکیک «الگوبرداری برندی» از «تناسب کانالی»
قدرت برندهای چینی به این معنا نیست که برندهای ایرانی باید مسیر آنها را تقلید کنند. رویکرد عملیتر این است که ادراک موجود مصرفکننده چینی از برچسب «ایران» یعنی طبیعی، سنتی و سلامت را شناسایی کنند و بر اساس آن به تناسبسازی کانالی بپردازند، نه بازسازی برند. زنجیره «محتوا-اعتماد-تبدیل» در تجارت الکترونیک، برای کالاهای مصرفی ایرانی در مرحله کنونی مناسبتر از مسیر سنتی برندسازی است.
دو. تمرکز بر «توان کالای واسطهای» به جای «برند نهایی»
صادرات ایران به چین در حوزه پتروشیمی و مواد معدنی، هرچند در ارزش برند نامرئی است، در زنجیره تأمین صنعتی چین وزن واقعی دارد. در این حوزه، پایداری عرضه، یکنواختی کیفیت و تطابق پارامترهای فنی از شهرت برند معنای تجاری بیشتری دارد. سازمان توسعه تجارت ایران چهار راهبرد اصلی را در این زمینه مطرح کرده است: انتقال فناوری، گسترش تجارت کالاهای با ارزش افزوده بالا، سرمایهگذاری مشترک در تولید و دسترسی متقابل به بازارها.
سه. تلقی «صرف فرهنگی» به عنوان دارایی قابل بهرهبرداری
ارزش دستهبندیهایی مانند زعفران، اسانس گل رز و فرش دستباف اساساً از روایت فرهنگی سرچشمه میگیرد. در زیستبوم محتوایی دوئوین و شیائوهونگشو، این روایت میتواند به صورت سیستماتیک به محتوای بصری و سناریوهای مصرف ترجمه شود. نکته کلیدی یافتن اپراتورهای محتوایی است که منطق الگوریتمی پلتفرمهای چینی و بافت مصرفی را درک کنند. پژوهشها نشان میدهد مصرفکنندگان پیش از خرید، تجربه کاربران دیگر را در پلتفرم بررسی میکنند و کیفیت زیباییشناختی بستهبندی و شفافیت اصالت محصول تأثیر معناداری بر تصمیم خرید دارند.
چهار. استفاده از کانالهای نهادی برای کاهش هزینه ورود
مرکز تجاری ایران در هانگژو بر تقویت همکاریهای تجاری دوجانبه متمرکز شده و در زمینه تبادل اطلاعات، اعزام هیئتهای تجاری و همکاریهای فنی و اقتصادی راهکارهایی را به تجار و فعالین اقتصادی ارائه می نماید. تجربه برندهای چینی در ورود به بازارها نشان میدهد که ۹۰ روز نخست باید بر «اعتبارسنجی ورود» متمرکز شود، نه «بزرگسازی مقیاس»؛ یعنی تثبیت اطلاعات پایه برند، تسلط بر جایگاه جستجو و راهاندازی محتوا در دو یا سه پلتفرم کلیدی.
نتیجهگیری
گزارش Brand Finance China 500 در سال ۲۰۲۶ تصویری روشن از اقتصاد برندی چین ارائه میدهد: فناوریمحوری، یکپارچگی زیستبوم و اعتماد فرهنگی سه ستون رشد ارزش را تشکیل میدهند. برای فعالان کسبوکار ایرانی، ارزشمندترین بخش این گزارش نه خود رتبهبندی، بلکه تغییر قواعد رقابتی است که آشکار میکند ارزش برند به طور فزایندهای به تسلط بر روندهای فناورانه و توانایی بهرهبرداری از ادراک مصرفکننده بستگی دارد، نه صرف مقیاس بازار.
در این مختصات، فرصت کالاهای ایرانی در بازار چین نه در تبدیل شدن به «یک برند بزرگ دیگر»، بلکه در تبدیل شدن به یک انتخاب غیرقابل جایگزین در دستهبندیهای خاص است. پیششرط تحقق این هدف، درک منطق قدرت برند چینی است: اعتماد خریدنی نیست، نتیجه وفاداری به تعهد در گذر زمان است.
منبع: Brand Finance 2026